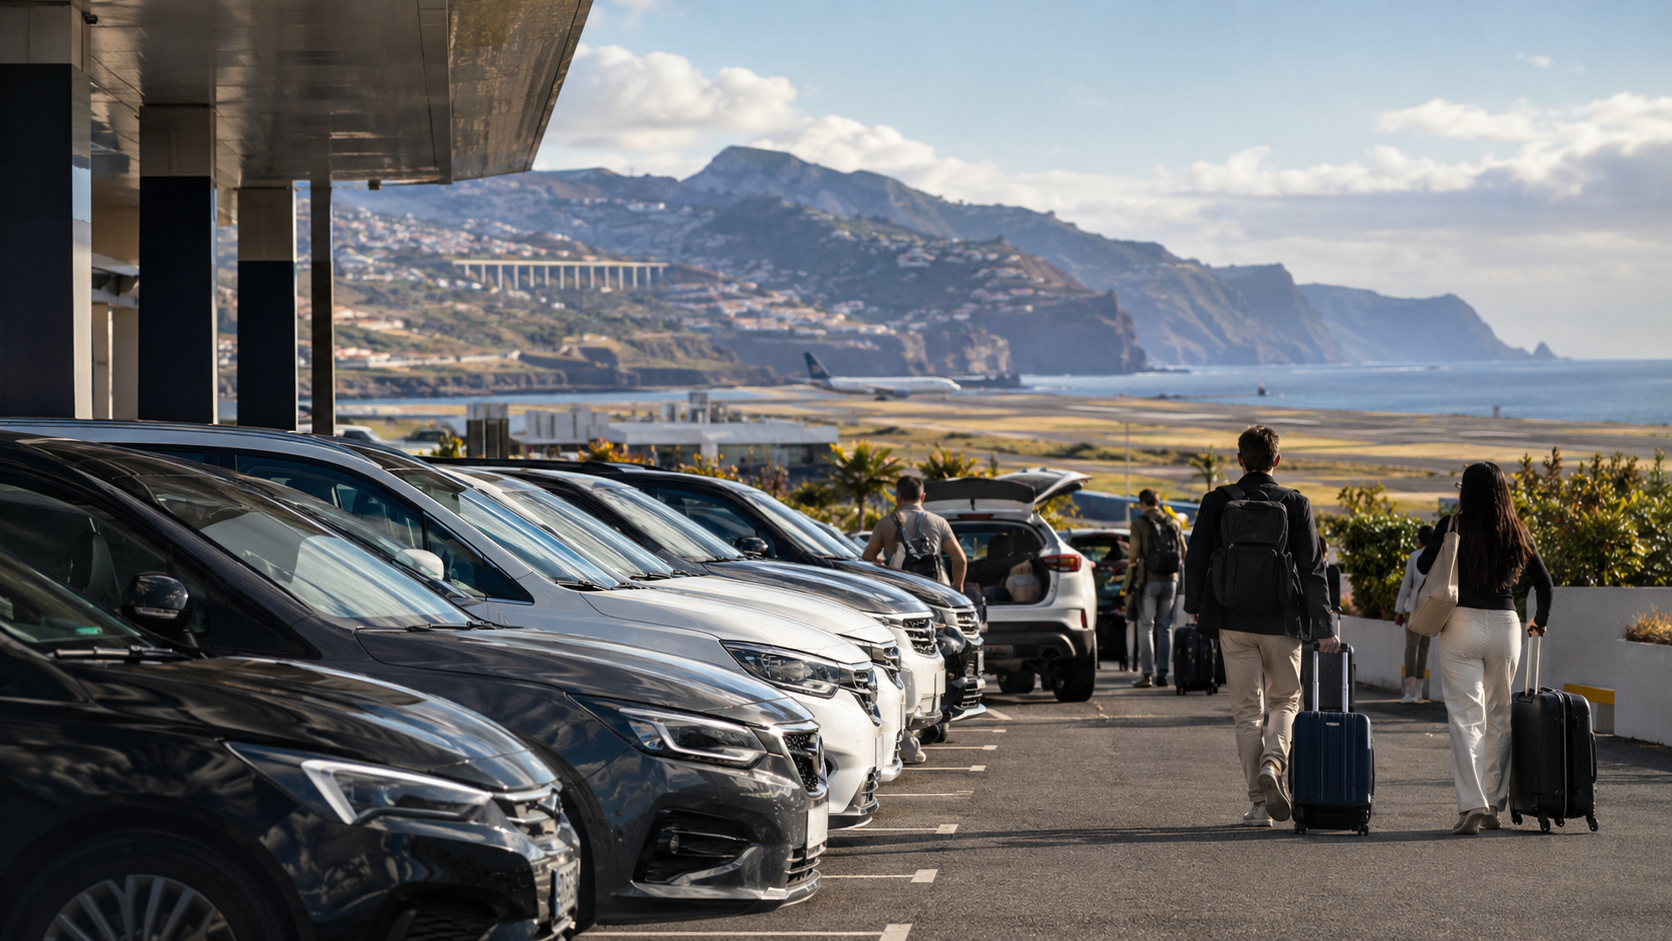
No final do segundo trimestre de 2026, a frota de rent-a-car da Madeira era 5,8% superior à de um ano antes. No mesmo trimestre, os contratos cresceram 2,6% e o movimento de passageiros nos aeroportos 2,4%. Os proveitos, porém, aumentaram 7,1%. A leitura está longe de ser óbvia, sobretudo num momento em que entram em vigor uma nova taxa de utilização e regras mais exigentes para estacionamento e composição das frotas.
A discussão sobre o rent-a-car na Madeira mudou de dimensão em 2026. Já não se fala apenas de procura turística, disponibilidade de carros ou preços de época alta. A dimensão das frotas passou a cruzar-se com temas como mobilidade, estacionamento, pressão sobre o território e sustentabilidade.
É fácil, neste contexto, cair numa de duas leituras: existem carros a mais na ilha ou estamos apenas perante mais regulação sobre um setor que acompanhou o crescimento do turismo. Os dados disponíveis não sustentam, de forma convincente, nenhuma dessas conclusões quando apresentadas assim.
A Madeira tem, aliás, uma vantagem rara para este tipo de análise. A Direção Regional de Estatística da Madeira (DREM) publica informação específica sobre o setor, incluindo frota, contratos, duração dos alugueres, locais de levantamento e proveitos. Os resultados de 2026 ainda são provisórios, mas já permitem relacionar capacidade, procura e receita com um nível de detalhe pouco habitual em Portugal.
Uma frota a crescer mais depressa
No final do segundo trimestre de 2026 estavam afetos ao aluguer sem condutor na Madeira 14.025 veículos, mais 5,8% do que um ano antes.
Entre abril e junho foram celebrados 124.750 contratos, um crescimento homólogo de 2,6%. Nos ligeiros de passageiros, que representam a grande maioria da frota, a duração média do aluguer desceu 2,5%, para seis dias. Nesse mesmo trimestre, o movimento de passageiros nos aeroportos da região aumentou 2,4%.
| Madeira – Q2 2026 | Variação homóloga |
|---|---|
| Frota no final do trimestre | +5,8% |
| Contratos de aluguer | +2,6% |
| Passageiros nos aeroportos | +2,4% |
| Duração média – ligeiros de passageiros | -2,5% |
| Proveitos do setor | +7,1% |
| Receita do serviço base | +7,2% |
A diferença merece atenção. No final do trimestre havia proporcionalmente mais veículos do que o crescimento observado nos contratos e no tráfego aéreo.
Isso não nos permite, porém, calcular uma descida concreta da taxa de utilização. Os 14.025 veículos representam a frota existente no final do trimestre, não a frota média disponível em cada dia de abril, maio e junho. Também não existe uma série pública com dias de frota disponíveis e dias efetivamente alugados que permita comparar 2025 e 2026 com esse grau de precisão.
Dizer que a utilização caiu 5% ou 6%, por exemplo, seria ir além do que os dados suportam. O que existe é um sinal de que a capacidade poderá estar a crescer mais depressa do que a procura efetivamente captada.
Para quem gere frota, já é um sinal relevante.
Mais passageiros não significam automaticamente mais alugueres
Nos primeiros seis meses de 2026, os aeroportos da Madeira movimentaram cerca de 2,769 milhões de passageiros, mais 3,1% em termos homólogos. Julho manteve praticamente o mesmo ritmo: 580,1 mil passageiros, +2,9%, deixando o acumulado janeiro-julho em +3,0%.
Não há aqui uma quebra da procura turística. Há crescimento, mas a um ritmo moderado.
A questão é que um passageiro adicional não corresponde necessariamente a um contrato adicional de rent-a-car. Táxis, transfers, TVDE, transportes públicos, excursões organizadas ou simplesmente alterações na forma como os visitantes se deslocam durante a estadia tornam essa relação menos direta.
No primeiro semestre foram celebrados 213.835 contratos de rent-a-car, menos 0,7% do que em igual período de 2025. A comparação deve ser feita com prudência, uma vez que a própria DREM assinala que o resultado do primeiro trimestre foi influenciado pelo encerramento de empresas que integravam o universo reportante no ano anterior. Ainda assim, o dado ajuda a perceber por que razão o crescimento do turismo não deve ser convertido automaticamente numa previsão equivalente para o rent-a-car.
Há também diferenças importantes dentro da própria operação.
No segundo trimestre, 61,6% dos contratos tiveram o aeroporto como local de levantamento, e esses contratos cresceram 9,8%. Nos estabelecimentos das empresas verificou-se uma redução de 4,8%; nos hotéis, a queda chegou aos 15,9%.
Uma empresa fortemente posicionada no aeroporto pode, portanto, ter vivido um trimestre bastante diferente de outra mais dependente de hotéis ou de localizações fora do aeroporto. A média regional esconde parte dessa realidade.
O planeamento da frota não depende apenas de quantos carros existem. Depende de onde estão, do segmento a que pertencem, do canal que gera a reserva e do momento em que essa capacidade é necessária.
O dado que complica a tese do excesso de frota
Se a análise terminasse nos veículos, contratos e passageiros, seria relativamente fácil construir uma narrativa de sobrecapacidade.
Só que os proveitos apontam noutra direção.
No segundo trimestre, as empresas abrangidas pelo inquérito da DREM geraram 33,2 milhões de euros, mais 7,1% do que no período homólogo. O serviço base de aluguer representou 26,6 milhões e cresceu 7,2%; os restantes proveitos aumentaram 6,6%.
A receita cresceu, portanto, muito acima dos 2,6% registados nos contratos.
Dividindo os proveitos pelo número de contratos — um cálculo indicativo, não um indicador oficial da DREM — chegamos a aproximadamente €266 por contrato no segundo trimestre de 2026. Pela relação entre a evolução dos proveitos e a dos contratos, trata-se de uma melhoria próxima de 4% face ao ano anterior.
Não é ADR nem Revenue per Rental Day, porque não conhecemos o número exato de dias alugados correspondente à totalidade dos contratos. Mostra, ainda assim, que o valor médio associado a cada contrato aumentou.
No acumulado do semestre vemos algo semelhante: apesar de o número de contratos ter recuado ligeiramente, os proveitos cresceram 5,8%, para 50,8 milhões de euros.
Os dados públicos não permitem saber quanto desta melhoria veio da tarifa base, do mix de categorias, de períodos com preços mais elevados ou dos produtos adicionais. Mas impedem uma conclusão demasiado simples sobre o crescimento da frota.
Uma operação com elevada utilização pode destruir margem se precisar de reduzir demasiado o preço para colocar os últimos carros na rua. Outra pode operar com uma utilização inferior, preservar melhor a tarifa média e gerar mais receita adicional por contrato. Também o inverso é verdadeiro: preços elevados não compensam indefinidamente uma frota demasiado grande e parada.
É a combinação entre utilização, receita por dia alugado e custo da capacidade que interessa. E é precisamente aí que os dados públicos deixam de chegar.
Uma nova taxa no meio desta equação
Foi neste contexto que, em 1 de junho de 2026, entrou em vigor a nova taxa de utilização.
A cobrança é de €2 por cada dia completo de 24 horas, até um máximo de dez dias por contrato. Nos veículos de emissões nulas, o valor desce para €1. Um aluguer convencional sujeito a seis dias completos de taxa representa, assim, mais €12 para o cliente.
Cabe ao operador cobrar e entregar o valor ao IMT, IP-RAM, estando prevista uma compensação correspondente a 2,5% das taxas efetivamente cobradas e entregues, acrescida de IVA quando aplicável, pela gestão administrativa do processo.
A medida gerou contestação. A ACIF-CCIM alertou sobretudo para o impacto nas reservas já existentes e, num levantamento realizado junto de 15 empresas, identificou 23.980 contratos e cerca de 175 mil dias de aluguer potencialmente envolvidos.
Do ponto de vista da gestão de frota, importa distinguir as coisas: esta taxa incide quando o carro está alugado e a circular. O racional apresentado pelo Governo Regional está associado ao impacto dessa utilização sobre a mobilidade e o território, e não especificamente à existência de carros parados.
A relação mais direta com a capacidade ociosa aparece nas novas regras de estacionamento.
Quando os carros não estão alugados
Os operadores passaram a ter de dispor de um espaço fixo e devidamente licenciado para estacionamento, situado num raio máximo de 15 quilómetros em linha reta do estabelecimento ou do local de entrega com maior atividade.
A capacidade mínima foi fixada em 20% da frota. Para os operadores já em atividade, o cálculo tem como referência a frota média anual apurada com base nos últimos quatro trimestres reportados, existindo um período de adaptação até ao cumprimento integral no final de 2027.
Importa esclarecer um ponto que surgiu várias vezes associado a esta discussão: não existe uma obrigação de manter 60% da frota num parque coberto. A percentagem regulamentada para o espaço de estacionamento é 20%, e a legislação não exige que esse espaço seja coberto.
Há outra regra com consequências operacionais talvez mais importantes: os veículos afetos ao rent-a-car que não estejam alugados não podem permanecer estacionados na via pública, embora possam existir outros locais especificamente destinados à atividade.
Isto altera a economia de um carro parado. A depreciação e o custo de capital continuam a existir, mas uma utilização mais baixa passa também a aumentar a necessidade de espaço para acomodar a frota. Numa ilha, onde o espaço disponível tem naturalmente outras limitações, essa questão ganha peso.
A composição da frota também vai mudar
O novo regime estabelece ainda que 10% da frota operacional de automóveis ligeiros de passageiros deverá ser constituída por veículos de emissões nulas. Para os operadores já existentes, o prazo de adaptação termina no final de 2027.
Nos dados da DREM referentes ao segundo trimestre de 2026, os veículos classificados como elétricos representavam 1,6% da frota total, enquanto os híbridos correspondiam a 8,4%.
Não são indicadores diretamente comparáveis. A estatística da DREM abrange a frota total, enquanto a obrigação legal incide sobre ligeiros de passageiros e utiliza uma definição específica de veículo de emissões nulas. Servem, ainda assim, para perceber a dimensão da transição que os próximos ciclos de renovação terão de acomodar.
Para quem está a preparar a frota de 2027, a decisão já não passa apenas por preço de aquisição, valor residual e procura esperada. A motorização, o carregamento e a adequação destes veículos à utilização dos clientes entram também na equação.
Há, então, demasiados carros na Madeira?
Com os dados disponíveis, não é possível responder afirmativamente.
Há motivos para colocar a pergunta. No final do segundo trimestre existiam mais 5,8% de veículos do que um ano antes, enquanto nesse trimestre os contratos cresceram 2,6%, o tráfego aeroportuário 2,4% e a duração média dos alugueres de ligeiros diminuiu.
Ao mesmo tempo, os proveitos aumentaram 7,1%.
Revenue a crescer não prova que o aumento da frota tenha sido uma boa decisão. Se para gerar mais faturação foi necessário mobilizar demasiado capital, aumentar depreciação, estacionamento e outros custos, o retorno pode ter-se deteriorado. Mas uma frota a crescer acima dos passageiros também não prova, por si só, que exista capacidade excessiva. Há empresas a ganhar quota, localizações com comportamentos muito diferentes e segmentos que podem estar a crescer bastante acima da média.
Para fechar o diagnóstico faltam dados como frota média disponível, dias alugados, utilização, preço comparável por dia, saídas de frota, custos e margem.
Até termos essa informação, “excesso de frota” deve ser tratado como hipótese, não como conclusão.
O que já sabemos é suficientemente relevante. O turismo continua a crescer, mas a um ritmo próximo de 2% a 3%. A frota reportada no final do trimestre aumentou mais rapidamente e, pelo menos até junho, o setor conseguiu fazer crescer os proveitos acima de ambos.
É neste ponto que a nova regulação se torna particularmente relevante. Mais capacidade significa mais capital e mais espaço para acomodar os veículos que não estão alugados, ao mesmo tempo que a composição da frota terá de mudar nos próximos anos.
Para o Governo Regional, o número de veículos existentes na ilha é também uma questão de mobilidade e ocupação do território. Para um operador, a pergunta é inevitavelmente mais concreta: quanto retorno produz o último carro que decidiu acrescentar à frota?
A resposta não está apenas no número de turistas nem na taxa de utilização. Está nos dias vendidos, no preço conseguido, na receita adicional, no custo de manter capacidade disponível e, finalmente, na margem.
Durante muito tempo, mais turismo podia ser argumento suficiente para justificar mais carros. Os dados de 2026 mostram que essa relação merece agora bastante mais cuidado.
Cada veículo adicional terá de justificar melhor o capital, o espaço e o custo que ocupa na operação.